Giá vốn hàng nhập khẩu: 9 chi phí ẩn hay bị bỏ sót
Giá vốn thật của một lô hàng nhập khẩu không dừng ở giá mua cộng cước vận chuyển. Nó gồm thuế nhập khẩu và thuế giá trị gia tăng khâu nhập khẩu tính trên trị giá đã bao gồm cước và bảo hiểm, các khoản phí tại cảng, chi phí chứng từ và công bố sản phẩm, chi phí dán nhãn phụ, hao hụt, chiết khấu cho kênh bán, cộng với tiền lãi của phần vốn nằm trong kho. Lô đầu tiên hay lỗ không phải vì mua đắt, mà vì các khoản này chỉ hiện ra sau khi hàng đã về.
Bài viết dành cho: nhà phân phối và doanh nghiệp thương mại Việt Nam đang dựng bảng giá vốn cho lô hàng Hàn Quốc đầu tiên hoặc đang tìm lý do khiến biên lợi nhuận thực tế thấp hơn kế hoạch.
Phân biệt nhanh: giá mua là số tiền trả cho nhà cung cấp theo điều kiện giao hàng đã thỏa thuận; giá vốn hàng nhập khẩu là toàn bộ chi phí để đưa một đơn vị hàng về tới kho và sẵn sàng bán, gồm cả thuế, phí và chi phí xử lý; giá vốn hàng bán còn cộng thêm phần chi phí phân bổ cho hàng thực sự bán được, tức là đã trừ hao hụt và hàng tồn không bán được.
Cơ sở phân tích: quy định hiện hành về trị giá hải quan và thuế giá trị gia tăng khâu nhập khẩu, biểu mức thu phí hải quan theo Thông tư 86/2025/TT-BTC, nghị quyết về phí hạ tầng cảng biển của Hải Phòng và TP.HCM, số liệu chi phí logistics trên GDP trong dự thảo chiến lược logistics của Bộ Công Thương, và mặt bằng lãi suất cho vay do Ngân hàng Nhà nước công bố. Nội dung rà soát tháng 9/2026.
Giá vốn thật của một lô hàng nhập khẩu được tính từ đâu?
Giá vốn hàng nhập khẩu là tổng chi phí đưa một đơn vị hàng từ kho nhà cung cấp tới trạng thái sẵn sàng bán tại Việt Nam. Nó khởi đầu từ trị giá hải quan — giá thực tế phải trả đến cửa khẩu nhập đầu tiên, đã gồm cước và bảo hiểm — rồi cộng dồn thuế, phí và chi phí xử lý hàng.
Điểm đầu tiên khiến nhiều người tính thiếu nằm ngay ở cách xác định trị giá hải quan. Nếu bạn mua theo điều kiện FOB (Free On Board — giao hàng lên tàu tại cảng đi), giá trên hóa đơn chưa gồm cước biển và bảo hiểm, nhưng trị giá dùng để tính thuế vẫn phải cộng các khoản đó vào. Nghĩa là hai lô hàng có cùng giá hóa đơn nhưng khác cước vận chuyển sẽ chịu số thuế khác nhau. Người quen nghĩ "thuế tính trên giá mua" sẽ luôn tính thiếu phần thuế phát sinh trên cước.
Nguồn: Thông tư 39/2015/TT-BTC về trị giá hải quan, sửa đổi bởi Thông tư 60/2019/TT-BTC
Điểm thứ hai là hiệu ứng cộng dồn. Thuế giá trị gia tăng khâu nhập khẩu không tính trên giá mua mà tính trên trị giá hải quan cộng thuế nhập khẩu. Vì vậy mỗi đồng cước vận chuyển tăng lên đều kéo theo cả thuế nhập khẩu lẫn thuế giá trị gia tăng tăng theo. Đây là lý do một đợt cước biển tăng đột biến làm giá vốn tăng nhiều hơn mức tăng của riêng khoản cước.
Bối cảnh chung cũng không thuận lợi: chi phí logistics tại Việt Nam hiện tương đương khoảng 16–18% GDP, và mục tiêu trong dự thảo chiến lược phát triển dịch vụ logistics là kéo về mức 12–15% trong mười năm tới. Với một nhà phân phối, con số vĩ mô đó có nghĩa rất cụ thể: phần chi phí đưa hàng về và phân phối tới điểm bán ở Việt Nam chiếm tỷ trọng lớn hơn so với nhiều thị trường khác, nên không thể lấy tỷ lệ chi phí của nhà cung cấp Hàn Quốc làm chuẩn cho mình.
Nguồn: Mục tiêu đưa chi phí logistics giảm còn 12–15% GDP trong 10 năm tới
Chi phí ẩn nào nằm ngay trong khâu thuế và chứng từ?
Ba khoản hay bị bỏ sót nhất là phần thuế phát sinh khi mất ưu đãi thuế quan vì thiếu chứng từ chứng nhận xuất xứ, chi phí kiểm tra chuyên ngành và công bố sản phẩm, cùng các khoản lệ phí cố định theo lô. Nhóm này nhỏ về giá trị tuyệt đối nhưng chia cho một lô nhỏ thì rất đáng kể.
Khoản đắt nhất trong nhóm này là phần chênh lệch thuế nhập khẩu khi lô hàng không có chứng từ chứng nhận xuất xứ hợp lệ. Biểu thuế nhập khẩu ưu đãi đặc biệt theo VKFTA giai đoạn 2022–2027 chỉ áp dụng khi hàng đáp ứng quy tắc xuất xứ và có chứng từ hợp lệ; thiếu chứng từ thì lô hàng chịu mức thuế suất cao hơn. Nhiều nhà phân phối lập kế hoạch giá bán dựa trên thuế suất ưu đãi, nhưng đến lúc khai báo mới biết nhà cung cấp không xin được C/O (Certificate of Origin — giấy chứng nhận xuất xứ) mẫu VK cho dòng hàng đó.
Nguồn: Nghị định 125/2022/NĐ-CP về Biểu thuế nhập khẩu ưu đãi đặc biệt VKFTA giai đoạn 2022–2027
Với thuế giá trị gia tăng khâu nhập khẩu, mức thuế suất đang áp dụng cho phần lớn nhóm hàng tiêu dùng là 8% thay vì 10%, theo chính sách giảm 2% có hiệu lực từ 01/7/2025 đến hết 31/12/2026. Đây là khoản được hoàn hoặc khấu trừ đầu vào với doanh nghiệp kê khai theo phương pháp khấu trừ, nhưng vẫn là tiền phải ứng ra ngay khi thông quan — nghĩa là ảnh hưởng tới dòng tiền dù không ảnh hưởng tới lãi lỗ cuối cùng. Cũng cần lưu ý mốc 31/12/2026: một kế hoạch giá lập cho năm 2027 mà vẫn dùng mức 8% là kế hoạch có rủi ro.
Nguồn: Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP về giảm thuế giá trị gia tăng
Nhóm phí cố định theo lô thì nhỏ nhưng không biến mất: lệ phí tờ khai hải quan là 20.000 đồng cho mỗi tờ khai hàng hóa xuất khẩu, nhập khẩu theo Thông tư 86/2025/TT-BTC, cộng với phí đăng ký kiểm tra chuyên ngành, phí kiểm nghiệm mẫu, chi phí dịch thuật và hợp pháp hóa chứng từ, chi phí làm hồ sơ công bố sản phẩm. Chia các khoản này cho một lô 200 sản phẩm và cho một lô 5.000 sản phẩm sẽ ra hai con số hoàn toàn khác nhau trên mỗi đơn vị.
Nguồn: Thông tư 86/2025/TT-BTC về mức thu phí hải quan
Phí tại cảng và kho bãi ăn vào lợi nhuận ở mức nào?
Nhóm này gồm phụ phí của hãng tàu tại đầu Việt Nam, phí hạ tầng cảng biển của địa phương, phí nâng hạ và phí lưu container, lưu bãi khi hàng chờ thủ tục. Ba khoản đầu tra được trước; khoản cuối phụ thuộc hoàn toàn vào việc bạn chuẩn bị chứng từ tốt tới đâu.
Phí hạ tầng cảng biển là ví dụ rõ nhất cho việc chi phí thay đổi theo địa phương và theo thời điểm. Từ 01/7/2026 đến hết 30/6/2029, TP.HCM miễn toàn bộ phí sử dụng công trình kết cấu hạ tầng, công trình dịch vụ, tiện ích công cộng trong khu vực cửa khẩu cảng biển trên địa bàn, theo Nghị quyết 12/2026/NQ-HĐND được Hội đồng nhân dân thành phố thông qua ngày 19/6/2026. Trong khi đó, Hải Phòng vẫn thu khoản phí này theo nghị quyết của Hội đồng nhân dân thành phố, với mức thu phổ biến 250.000 đồng cho một container 20 feet và 500.000 đồng cho một container 40 feet hàng nhập khẩu.
Nguồn: TP.HCM miễn phí hạ tầng cảng biển từ 01/7/2026 · Mức thu phí hạ tầng cảng biển Hải Phòng
Nghĩa là cùng một lô hàng, chọn cảng đích khác nhau đã ra chi phí khác nhau — và mức chênh này có thể đảo ngược sau vài năm khi chính sách địa phương thay đổi. Một bảng giá vốn lập từ năm ngoái mà không rà lại phần phí địa phương gần như chắc chắn đang sai ở khoản này.
Nhóm phụ phí của hãng tàu tại đầu Việt Nam thì ít khi nằm trong báo giá cước ban đầu: phí xếp dỡ tại cảng, phí phát hành lệnh giao hàng, phí mất cân đối container, phí vệ sinh container. Khi so hai báo giá cước, chỉ so con số cước biển là so nhầm — phải hỏi thẳng tổng các khoản phải trả tại đầu Việt Nam.
Riêng phí lưu container và lưu bãi thì không có cách nào dự toán trước một cách chính xác, vì nó phụ thuộc số ngày hàng nằm chờ. Đây là lý do phần chuẩn bị chứng từ ở khâu trước lại quyết định chi phí ở khâu sau: một giấy phép nộp chậm ba ngày không chỉ làm chậm ngày lên kệ mà còn cộng thẳng vào giá vốn.
Vì sao chi phí phát sinh sau khi hàng về kho là phần khó nhìn nhất?
Vì các khoản này không nằm trên chứng từ nào của lô hàng. Chi phí in và dán nhãn phụ, đóng gói lại, hàng lỗi, chiết khấu cho kênh bán và tiền lãi của phần vốn nằm trong kho đều phát sinh dần, nên dễ bị coi là chi phí vận hành chung thay vì chi phí của chính lô hàng đó.
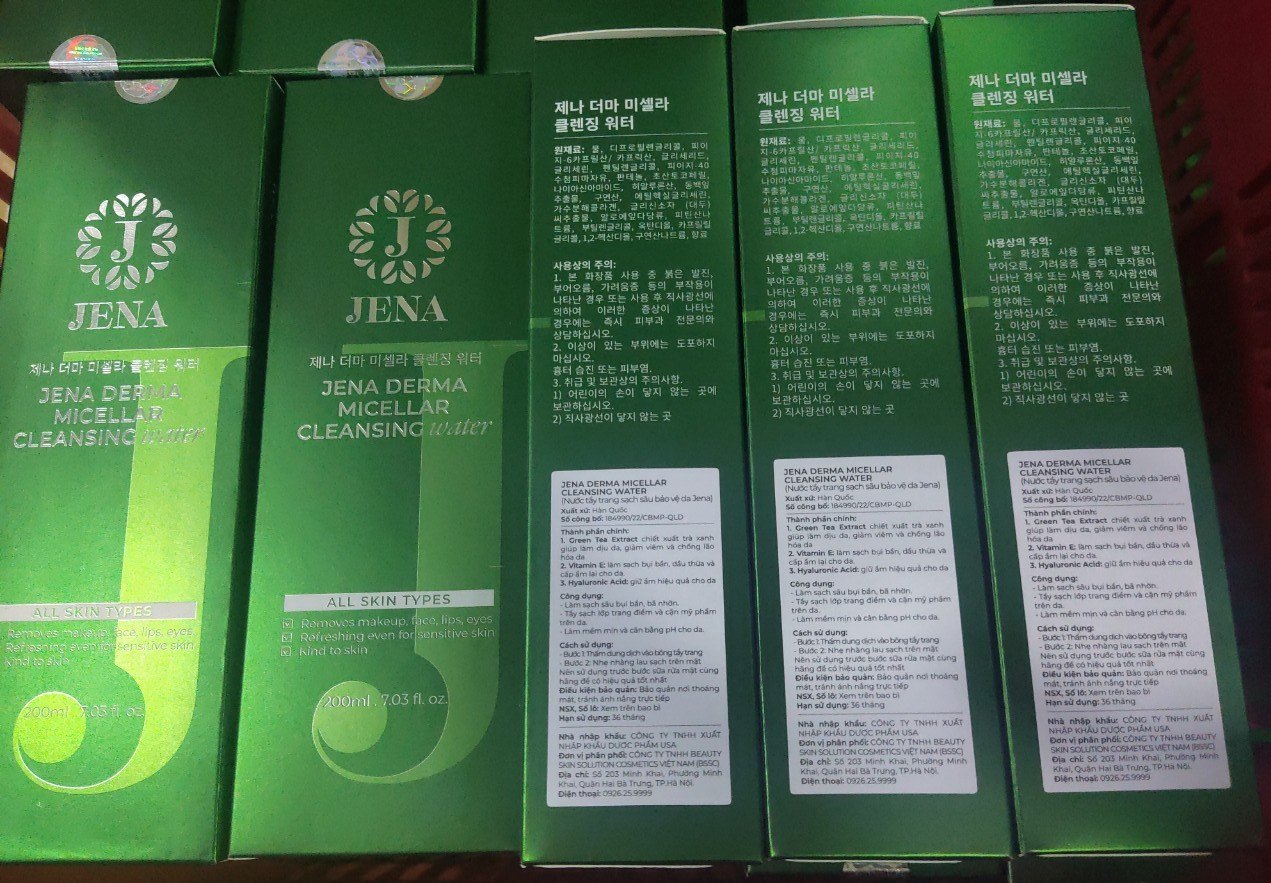
Nhãn phụ tiếng Việt là khoản dễ tính nhất nhưng hay bị bỏ quên nhất. Từ 23/01/2026, việc ghi nhãn hàng hóa thực hiện theo Nghị định 37/2026/NĐ-CP, thay thế Nghị định 43/2017/NĐ-CP và Nghị định 111/2021/NĐ-CP. Chi phí ở đây gồm cả thiết kế, in, nhân công dán và thời gian hàng nằm chờ trong kho để dán xong — với một lô vài nghìn sản phẩm nhỏ, phần nhân công này không hề nhỏ.
Nguồn: Nghị định 37/2026/NĐ-CP về ghi nhãn hàng hóa, hiệu lực từ 23/01/2026
Khoản thứ hai là chi phí vốn. Tiền nằm trong lô hàng là tiền không dùng được cho việc khác, và nếu là tiền vay thì có lãi suất rõ ràng: mặt bằng lãi suất cho vay bằng đồng Việt Nam hiện phổ biến trong khoảng 7–10%/năm tùy kỳ hạn và nhóm ngân hàng. Một lô hàng bán hết trong ba tháng và một lô hàng bán trong chín tháng có chi phí vốn chênh nhau gấp ba lần, dù giá mua giống hệt nhau.
Nguồn: Thông tin lãi suất ngân hàng năm 2026
Khoản thứ ba, và cũng là khoản gây tranh cãi nhiều nhất trong nội bộ doanh nghiệp, là chiết khấu cho kênh bán. Giá bán lẻ dự kiến không phải là số tiền bạn nhận được: qua đại lý, qua cửa hàng hay qua sàn thương mại điện tử đều có mức chiết khấu, phí sàn và chi phí khuyến mãi riêng. Nếu bảng tính giá vốn lấy giá bán lẻ làm doanh thu, biên lợi nhuận trên giấy sẽ luôn đẹp hơn thực tế.
| Nhóm | Khoản chi phí | Vì sao hay bị bỏ sót | Cách kiểm soát |
|---|---|---|---|
| Thuế | Phần thuế phát sinh trên cước và bảo hiểm | Quen nghĩ thuế tính trên giá hóa đơn | Tính thuế trên trị giá hải quan, không tính trên giá FOB |
| Thuế | Chênh lệch thuế khi không có chứng từ chứng nhận xuất xứ | Giả định mặc định được hưởng ưu đãi VKFTA | Xác nhận khả năng cấp C/O mẫu VK trước khi chốt giá bán |
| Thủ tục | Kiểm tra chuyên ngành, kiểm nghiệm, công bố sản phẩm | Là chi phí một lần nên bị tách khỏi lô hàng | Phân bổ vào lô đầu hoặc vào sản lượng dự kiến của cả năm |
| Cảng | Phụ phí hãng tàu tại đầu Việt Nam | Không nằm trong báo giá cước | Yêu cầu báo giá trọn gói tới khi lấy được hàng |
| Cảng | Phí hạ tầng cảng biển của địa phương | Khác nhau theo tỉnh, thành và thay đổi theo nghị quyết | Kiểm tra chính sách của cảng đích trước mỗi lô |
| Cảng | Phí lưu container, lưu bãi khi chờ thủ tục | Chỉ phát sinh khi có sự cố nên không đưa vào dự toán | Đặt một khoản dự phòng theo số ngày rủi ro |
| Kho | Nhãn phụ, đóng gói lại, xử lý hàng | Bị tính vào chi phí vận hành chung | Ghi nhận theo lô, tính cả nhân công |
| Vốn | Lãi của phần vốn nằm trong hàng tồn | Không có hóa đơn nên không ai nhớ | Nhân giá trị tồn với lãi suất và số tháng tồn thực tế |
| Bán hàng | Chiết khấu kênh, phí sàn, khuyến mãi, hàng lỗi | Lấy giá bán lẻ làm doanh thu | Tính doanh thu theo giá thực nhận của từng kênh |
Sai lầm phổ biến không phải là bỏ sót một khoản chi phí lớn, mà là phân bổ chi phí cố định theo số lượng nhập thay vì theo số lượng bán được. Nếu nhập 3.000 sản phẩm nhưng chỉ bán được 2.100 trong vòng đời của mã hàng, toàn bộ chi phí thủ tục, nhãn phụ và vốn phải chia cho 2.100 chứ không phải 3.000. Chỉ riêng cách chia này đã đủ biến một biên lợi nhuận trên giấy thành hòa vốn trên thực tế.
Dựng bảng giá vốn thế nào để lô sau không bị bất ngờ?
Cách làm hiệu quả là tách bảng tính thành ba tầng: chi phí theo giá trị hàng, chi phí cố định theo lô, và chi phí theo thời gian nằm kho. Sau lô đầu tiên, thay toàn bộ số dự toán bằng số thực tế lấy từ chứng từ, rồi dùng bảng đó làm chuẩn cho các lô sau thay vì tính lại từ đầu.
Sáu bước để dựng và duy trì bảng giá vốn:
- Quy mọi khoản về cùng một đơn vị: chi phí trên mỗi sản phẩm bán được, không phải trên mỗi sản phẩm nhập về.
- Tách ba tầng chi phí: nhóm tỷ lệ theo giá trị hàng (thuế, bảo hiểm), nhóm cố định theo lô (chứng từ, công bố, phí cảng), nhóm theo thời gian (lưu kho, chi phí vốn).
- Ghi hai cột song song: cột dự toán trước khi đặt hàng và cột thực tế sau khi hàng về, để đo độ lệch của chính mình.
- Đặt một khoản dự phòng cho rủi ro thủ tục, tính theo số ngày hàng có thể phải chờ, thay vì giả định mọi việc diễn ra suôn sẻ.
- Tính doanh thu theo giá thực nhận của từng kênh bán, sau chiết khấu và phí sàn, chứ không theo giá bán lẻ niêm yết.
- Sau mỗi lô, cập nhật lại bảng bằng số thực tế và ghi chú nguyên nhân của những khoản lệch lớn nhất.
Giá trị lớn nhất của bảng này không nằm ở lô hiện tại mà ở lô kế tiếp. Sau hai đến ba lô, bạn có một tỷ lệ đáng tin giữa giá mua và giá vốn thực tế cho từng nhóm hàng — và từ đó có thể quyết định giá bán, mức chiết khấu cho đại lý hay khả năng chịu được một đợt tăng cước mà không phải đoán.
Một hệ quả thực tế: khi đã có tỷ lệ này, bạn cũng biết ngưỡng sản lượng tối thiểu để một mã hàng có nghĩa về kinh tế. Nhóm chi phí cố định theo lô là lý do vì sao nhập quá ít thì giá vốn trên mỗi sản phẩm bị đội lên, còn nhóm chi phí theo thời gian là lý do vì sao nhập quá nhiều rồi bán chậm cũng làm giá vốn tăng. Điểm cân bằng giữa hai lực này khác nhau theo từng ngành hàng, và chỉ có dữ liệu của chính bạn mới trả lời được.
Cuối cùng, cần phân biệt chi phí có thể cắt và chi phí chỉ có thể quản. Thuế, phí hải quan và phí hạ tầng cảng biển là khoản gần như cố định theo quy định. Ngược lại, phí lưu bãi, hao hụt, chi phí vốn và phần chiết khấu kênh đều là hệ quả của cách vận hành — và đó mới là chỗ một nhà phân phối thực sự có thể cải thiện biên lợi nhuận.
Câu hỏi thường gặp
Thuế giá trị gia tăng khâu nhập khẩu có làm tăng giá vốn không?
Với doanh nghiệp kê khai theo phương pháp khấu trừ thì khoản này được khấu trừ đầu vào nên không làm tăng giá vốn cuối cùng, nhưng vẫn phải ứng tiền ra tại thời điểm thông quan. Nghĩa là nó ảnh hưởng tới dòng tiền và chi phí vốn, chứ không ảnh hưởng tới lãi lỗ của lô hàng.
Nên tính chi phí công bố sản phẩm vào lô đầu hay chia cho nhiều lô?
Nên chia theo sản lượng dự kiến của cả vòng đời mã hàng thay vì dồn hết vào lô đầu. Dồn hết vào lô đầu sẽ khiến lô đầu trông như lỗ và dẫn tới quyết định sai là bỏ mã hàng; chia đều theo sản lượng phản ánh đúng bản chất đây là chi phí một lần dùng cho nhiều lô về sau.
Mua theo điều kiện CIF thì có tránh được chi phí ẩn không?
Không, chỉ chuyển phần chi phí sang cho nhà cung cấp gộp vào giá bán. CIF (Cost, Insurance and Freight — tiền hàng, bảo hiểm và cước) giúp bạn dễ dự toán hơn vì ít khoản phải tự thu xếp, nhưng các phụ phí tại đầu Việt Nam, phí hạ tầng cảng biển và chi phí sau khi hàng về kho vẫn thuộc về bạn.
Bao nhiêu phần trăm dự phòng cho chi phí phát sinh là hợp lý?
Không có một con số chuẩn cho mọi ngành hàng, nên cách đáng tin hơn là dự phòng theo kịch bản: ước tính số ngày lô hàng có thể phải chờ thủ tục rồi nhân với chi phí lưu bãi và lưu container thực tế của cảng đích. Sau hai đến ba lô, hãy thay ước tính này bằng độ lệch thực tế đã đo được của chính doanh nghiệp.
Chi phí marketing có nên tính vào giá vốn hàng nhập khẩu không?
Không nên gộp vào giá vốn, nhưng phải xuất hiện trong bài toán hiệu quả của lô hàng. Giá vốn chỉ gồm chi phí đưa hàng về trạng thái sẵn sàng bán; chi phí marketing và chiết khấu thuộc về chi phí bán hàng. Tách bạch hai nhóm giúp bạn biết mình đang lỗ vì nhập đắt hay vì bán quá tốn kém.
Mở ra cơ hội trở thành nhà phân phối hàng Hàn Quốc cùng Makenov
Kết nối với nhà cung cấp Hàn Quốc, tìm kiếm cơ hội phân phối, yêu cầu báo giá, nhận hàng mẫu và trao đổi điều kiện nhập hàng — tất cả trên một nền tảng, dù bạn ở bất cứ đâu.
Xem lịch gặp mặtĐủ 5 doanh nghiệp, nhà cung cấp sang tận nơi
Hãy đăng ký gặp nhà cung cấp bạn quan tâm. Khi đủ số lượng, đại diện nhà cung cấp sẽ sang Việt Nam gặp trực tiếp 1:1.
Xem lịch gặp mặt