Thuế tiêu thụ đặc biệt đối với hàng nhập khẩu
Thuế tiêu thụ đặc biệt đối với hàng nhập khẩu bằng trị giá tính thuế nhập khẩu cộng thuế nhập khẩu, nhân với thuế suất, và nộp trước khi thông quan. Năm 2026, thuế này chỉ áp cho một số nhóm hàng: rượu (35% hoặc 65%), bia (65%), thuốc lá, ô tô, xe mô tô trên 125 cm³ và điều hòa trên 24.000 đến 90.000 BTU. Nước giải khát có đường trên 5 g/100 ml bắt đầu chịu thuế từ 01/01/2027. Mỹ phẩm, thực phẩm chức năng và đồ gia dụng thông thường không thuộc diện này. Khi bán ra trong nước, nhà nhập khẩu kê khai thuế thêm một lần nhưng được khấu trừ số đã nộp ở khâu nhập khẩu.
Bài viết dành cho: nhà phân phối, doanh nghiệp và hộ kinh doanh đang hoặc sắp nhập rượu soju, bia, nước giải khát, điều hòa từ Hàn Quốc và các nước khác; kế toán cần tính đúng giá vốn hàng nhập khẩu.
Phân biệt nhanh: thuế nhập khẩu tính trên trị giá hải quan của lô hàng; thuế tiêu thụ đặc biệt (TTĐB) tính trên trị giá đã cộng thuế nhập khẩu; thuế giá trị gia tăng (GTGT) tính sau cùng, trên giá đã cộng cả hai loại thuế kia.
Lưu ý pháp lý: rà soát tháng 10/2026 theo Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 (hiệu lực 01/01/2026, sửa bởi Luật số 09/2026/QH16), Nghị định 360/2025/NĐ-CP, Thông tư 158/2025/TT-BTC (sửa bởi Thông tư 136/2026/TT-BTC), Luật Thuế giá trị gia tăng số 48/2024/QH15 và Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13. Luật Thuế tiêu thụ đặc biệt năm 2008 và Nghị định 108/2015/NĐ-CP đã hết hiệu lực từ 01/01/2026.
Thuế tiêu thụ đặc biệt đối với hàng nhập khẩu là gì, ai phải nộp?
Thuế tiêu thụ đặc biệt là thuế gián thu đánh vào một số hàng hóa, dịch vụ mà Nhà nước muốn hạn chế hoặc điều tiết tiêu dùng. Với hàng nhập khẩu, người nộp là tổ chức, cá nhân đứng tên nhập hàng thuộc diện chịu thuế. Nghĩa vụ phát sinh hai lần: khi làm thủ tục nhập khẩu và khi nhà nhập khẩu bán hàng ra thị trường.
Thuế tiêu thụ đặc biệt (TTĐB) là loại thuế gián thu: doanh nghiệp nộp cho Nhà nước, nhưng tiền thuế nằm trong giá bán nên người mua cuối cùng mới là người chịu. Căn cứ hiện hành là Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15, được Quốc hội thông qua ngày 14/6/2025 và có hiệu lực từ 01/01/2026, thay cho luật năm 2008. Ngày 24/4/2026, Luật số 09/2026/QH16 sửa thêm một mục của biểu thuế, liên quan đến xe điện chạy pin.
Theo Điều 4 của luật, người nộp thuế là tổ chức, cá nhân sản xuất, gia công, nhập khẩu hàng hóa và kinh doanh dịch vụ thuộc đối tượng chịu thuế. Luật không phân biệt công ty hay hộ kinh doanh. Ai đứng tên nhập khẩu thì người đó nộp.
Hai điểm cần nắm ngay từ đầu:
- Hàng chịu thuế là sản phẩm hoàn chỉnh, không gồm linh kiện nhập về để lắp ráp (khoản 1 Điều 2).
- Thời điểm xác định thuế với hàng nhập khẩu là thời điểm đăng ký tờ khai hải quan (khoản 3 Điều 7). Thuế suất của ngày hôm đó là thuế suất áp dụng.
Nguồn: Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 (14/06/2025) · Luật số 09/2026/QH16 (24/04/2026) · Cổng Thông tin điện tử Chính phủ (24/04/2026)
Hàng nhập khẩu nào chịu thuế tiêu thụ đặc biệt năm 2026?
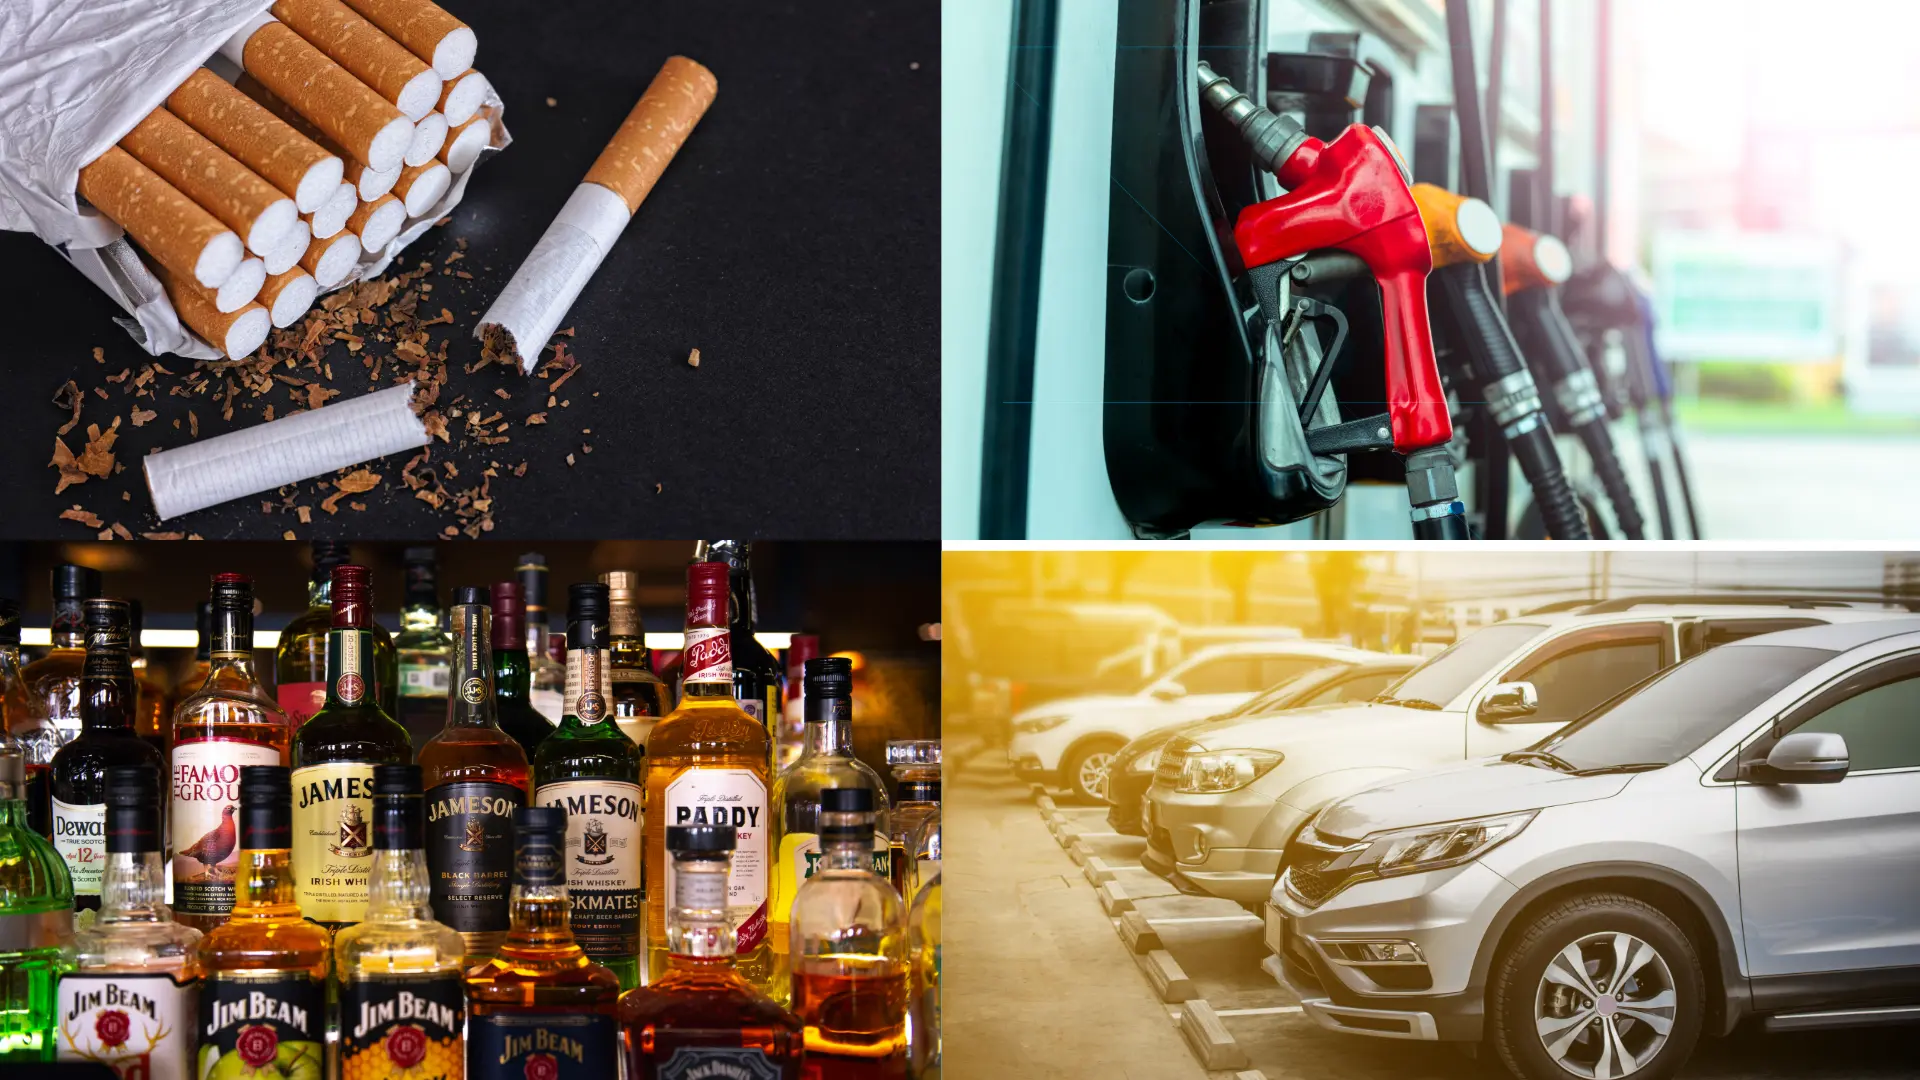
Năm 2026, hàng nhập khẩu chịu thuế tiêu thụ đặc biệt gồm thuốc lá, rượu, bia, ô tô dưới 24 chỗ, xe mô tô trên 125 cm³, máy bay, du thuyền, xăng, điều hòa công suất trên 24.000 đến 90.000 BTU, bài lá và vàng mã. Nước giải khát có đường trên 5 g/100 ml đã có tên trong danh mục, nhưng đến 01/01/2027 mới bắt đầu thu.
| Mặt hàng | Năm 2026 | Năm 2027 | Mức cuối lộ trình |
|---|---|---|---|
| Rượu từ 20 độ trở lên | 65% | 70% | 90% từ 01/01/2031 |
| Rượu dưới 20 độ (phần lớn soju, rượu gạo, rượu vang) | 35% | 40% | 60% từ 01/01/2031 |
| Bia | 65% | 70% | 90% từ 01/01/2031 |
| Nước giải khát có đường trên 5 g/100 ml | Chưa thu | 8% | 10% từ 01/01/2028 |
| Điều hòa trên 24.000 đến 90.000 BTU | 10% | 10% | Không đổi |
| Thuốc lá điếu | 75% | 75% và 2.000 đồng/bao | 75% và 10.000 đồng/bao từ 01/01/2031 |
| Ô tô chở người từ 9 chỗ trở xuống | 35% đến 150% theo dung tích xi lanh; xe điện chạy pin 3% | Mốc tăng thuế xe điện đã được Luật số 09/2026/QH16 điều chỉnh | |
| Xe mô tô trên 125 cm³ | 20% | 20% | Không đổi |
Xăng chịu thuế 10% (xăng E5 là 8%, E10 là 7%). Riêng năm 2026, Thủ tướng từng cho áp mức 0% trong một giai đoạn theo Quyết định 482/QĐ-TTg ngày 26/3/2026, nên doanh nghiệp xăng dầu cần xem mức đang áp dụng.
Nguồn: Cổng Thông tin điện tử Chính phủ, Biểu thuế tiêu thụ đặc biệt áp dụng từ 01/01/2026 (19/07/2025) · VnExpress (14/06/2025) · Cổng Thông tin điện tử Chính phủ, Quyết định 482/QĐ-TTg (09/04/2026)
Ba chỗ người nhập hàng hay hiểu sai:
- Điều hòa. Luật cũ đánh thuế mọi máy từ 90.000 BTU trở xuống. Từ 01/01/2026, chỉ máy trên 24.000 đến 90.000 BTU mới chịu thuế. Máy dân dụng 9.000–24.000 BTU không còn chịu thuế này. Công suất là công suất làm lạnh danh định do nhà sản xuất công bố. Nhập tách cục nóng, cục lạnh vẫn bị tính như máy hoàn chỉnh.
- Nước giải khát. Chỉ tính sản phẩm thuộc Tiêu chuẩn quốc gia TCVN 12828:2019, và hàm lượng đường là "đường tổng số" ghi trên nhãn. Tiêu chuẩn này không áp dụng cho sữa và sản phẩm từ sữa, nước khoáng thiên nhiên, nước uống đóng chai, nước rau quả và nectar, sản phẩm từ ca cao, thực phẩm dạng lỏng dùng cho mục đích dinh dưỡng.
- Độ cồn. Phần lớn soju bán tại Việt Nam dưới 20 độ, nhưng một số dòng có độ cồn từ 20 độ trở lên và chịu mức 65%. Hãy đối chiếu độ cồn ghi trên nhãn của từng mã hàng.
Nguồn: Nghị định 360/2025/NĐ-CP, Điều 3 và Điều 10 (31/12/2025) · Báo Chính phủ (31/12/2025) · Tạp chí Kinh tế - Tài chính (22/09/2025)
| Nhóm hàng | Có chịu thuế TTĐB? | Ghi chú |
|---|---|---|
| Mỹ phẩm, thực phẩm chức năng, thiết bị y tế | Không | Không có trong Điều 2 của luật |
| Mì, rong biển, bánh kẹo, kim chi | Không | Chỉ chịu thuế nhập khẩu và thuế GTGT |
| Sữa, nước trái cây nguyên chất, nước khoáng | Không | Nằm ngoài phạm vi TCVN 12828:2019 |
| Nước ngọt có ga, trà, cà phê, nước gạo đóng chai có đường trên 5 g/100 ml | Có, từ 01/01/2027 | 8% năm 2027, 10% từ năm 2028 |
| Soju, rượu gạo makgeolli, bia | Có | Rượu 35% hoặc 65% theo độ cồn, bia 65% (năm 2026) |
| Điều hòa đến 24.000 BTU, nồi cơm điện, máy lọc không khí | Không | Vẫn phải đáp ứng quy định về chất lượng, nhãn năng lượng |
| Điều hòa trên 24.000 đến 90.000 BTU | Có | 10% |
Một số trường hợp không phải nộp dù hàng có tên trong danh mục (Điều 3 của luật):
- Hành lý trong định mức miễn thuế nhập khẩu: 1,5 lít rượu từ 20 độ trở lên, hoặc 2 lít rượu dưới 20 độ, hoặc 3 lít bia; 200 điếu thuốc lá (Điều 6 Nghị định 134/2016/NĐ-CP).
- Quà biếu, quà tặng trong định mức miễn thuế nhập khẩu.
- Hàng quá cảnh, chuyển khẩu, hàng đưa vào kho ngoại quan rồi xuất sang nước khác.
- Hàng tạm nhập, tái xuất còn trong thời hạn. Quá hạn hoặc bán ra tại Việt Nam thì phải nộp thuế.
- Hàng nhập khẩu để bán tại cửa hàng miễn thuế.
Nguồn: Luật số 66/2025/QH15, Điều 2 và Điều 3 · Nghị định 134/2016/NĐ-CP, Điều 6 (01/09/2016)
Đồ uống và thực phẩm còn phải qua bước công bố sản phẩm và kiểm tra an toàn thực phẩm; xem bài thủ tục nhập khẩu thực phẩm Hàn Quốc năm 2026. Điều hòa và đồ điện phải có chứng nhận hợp quy; xem bài đồ điện gia dụng Hàn Quốc có cần dấu CR không.
Cách tính thuế tiêu thụ đặc biệt ở khâu nhập khẩu thế nào?
Ở khâu nhập khẩu, thuế tiêu thụ đặc biệt bằng giá tính thuế nhân với thuế suất. Giá tính thuế là trị giá tính thuế nhập khẩu cộng thuế nhập khẩu và thuế nhập khẩu bổ sung nếu có. Phần thuế nhập khẩu được miễn, giảm thì không cộng vào. Thuế GTGT tính sau cùng, trên giá đã gồm cả thuế nhập khẩu và thuế TTĐB.
Thuế TTĐB khâu nhập khẩu = (Trị giá tính thuế nhập khẩu + Thuế nhập khẩu + Thuế nhập khẩu bổ sung nếu có) × Thuế suất thuế TTĐB
Thuế GTGT khâu nhập khẩu = (Trị giá tính thuế nhập khẩu + Thuế nhập khẩu + Thuế TTĐB) × Thuế suất thuế GTGT
Thuế nhập khẩu bổ sung là thuế chống bán phá giá, thuế chống trợ cấp hoặc thuế tự vệ, nếu mặt hàng đang bị áp. Với thuốc lá, từ năm 2027 phải cộng thêm phần thuế tuyệt đối tính theo số bao.
Ví dụ: một lô soju 16 độ nhập năm 2026
Các con số dưới đây là giả định để minh họa cách tính. Thuế suất thuế nhập khẩu 20% cũng là giả định; mức thật phải tra theo mã HS và chứng từ xuất xứ của lô hàng.
- Trị giá tính thuế nhập khẩu: 400.000.000 đồng.
- Thuế nhập khẩu 20%: 80.000.000 đồng.
- Giá tính thuế TTĐB: 400.000.000 + 80.000.000 = 480.000.000 đồng.
- Thuế TTĐB 35% (rượu dưới 20 độ, năm 2026): 168.000.000 đồng.
- Giá tính thuế GTGT: 480.000.000 + 168.000.000 = 648.000.000 đồng. Thuế GTGT 10%: 64.800.000 đồng.
- Tổng ba loại thuế: 312.800.000 đồng, bằng 78,2% trị giá lô hàng.
Thuế GTGT trong ví dụ là 10% chứ không phải 8%. Chính sách giảm thuế GTGT đến hết 31/12/2026 theo Nghị định 174/2025/NĐ-CP không áp dụng cho hàng hóa chịu thuế TTĐB, trừ xăng.
Nguồn: Luật số 66/2025/QH15, điểm b khoản 1 Điều 6 · Luật Thuế giá trị gia tăng số 48/2024/QH15, Điều 7 · Báo Chính phủ, Nghị định 174/2025/NĐ-CP (01/07/2025)
Mã HS quyết định thuế suất thuế nhập khẩu, tức là quyết định luôn nền tính của hai loại thuế phía sau. Cách xác định mã và rủi ro khi khai sai có ở bài mã HS là gì. Các khoản ngoài thuế như phí cảng, lưu kho, chênh lệch tỷ giá được liệt kê ở bài 9 chi phí ẩn trong giá vốn hàng nhập khẩu.
Thuế tiêu thụ đặc biệt chồng lên thuế nhập khẩu, rồi lại nằm trong giá tính thuế GTGT. Vì vậy mỗi điểm phần trăm thuế nhập khẩu giảm được nhờ chứng từ xuất xứ sẽ kéo giảm cả hai loại thuế phía sau. Trước khi chốt đơn, hãy hỏi nhà cung cấp có cấp được giấy chứng nhận xuất xứ (C/O) hay không, rồi tra thuế suất ưu đãi theo đúng mã HS.
Bán hàng trong nước có phải nộp thuế lần nữa không?
Có. Nhà nhập khẩu phải kê khai thuế TTĐB khi bán hàng nhập khẩu ra thị trường, tính trên giá bán của chính mình. Số thuế đã nộp ở khâu nhập khẩu được khấu trừ, nên thực chất chỉ nộp thêm phần chênh lệch. Đại lý, cửa hàng mua lại từ nhà nhập khẩu để bán tiếp thì không phải nộp loại thuế này.

Giá tính thuế TTĐB khi bán ra = (Giá bán chưa có thuế GTGT − Thuế bảo vệ môi trường nếu có) ÷ (1 + Thuế suất thuế TTĐB)
Thuế TTĐB phải nộp = Thuế TTĐB của hàng bán ra trong kỳ − Thuế TTĐB đã nộp ở khâu nhập khẩu của số hàng đó
Quay lại lô soju ở trên. Giả sử nhà nhập khẩu bán cả lô cho các đại lý với giá chưa có thuế GTGT là 900.000.000 đồng. Giá tính thuế là 900.000.000 ÷ 1,35 = 666.666.667 đồng. Thuế TTĐB ở khâu bán ra là 233.333.333 đồng. Trừ 168.000.000 đồng đã nộp khi nhập khẩu, số phải nộp thêm là 65.333.333 đồng.
Các quy tắc khấu trừ và xác định giá cần nhớ:
- Chỉ khấu trừ phần thuế tương ứng với số hàng đã bán, và tối đa bằng số thuế tính ở khâu bán ra (khoản 4 Điều 8 Nghị định 360/2025/NĐ-CP).
- Phần thuế không được khấu trừ, hoặc chưa khấu trừ vì không phát sinh thuế ở khâu bán ra, được tính vào chi phí khi tính thuế thu nhập doanh nghiệp.
- Chứng từ để khấu trừ là chứng từ nộp thuế TTĐB ở khâu nhập khẩu (khoản 5 Điều 8).
- Bán qua đại lý bán đúng giá, hưởng hoa hồng: giá tính thuế là giá nhà nhập khẩu quy định, chưa trừ hoa hồng.
- Hàng dùng để biếu, tặng, khuyến mại, tiêu dùng nội bộ vẫn tính thuế theo giá của hàng cùng loại tại thời điểm đó (khoản 2 Điều 6 của luật).
- Giá tính thuế không loại trừ giá trị vỏ chai, bao bì.
Nguồn: Nghị định 360/2025/NĐ-CP, Điều 5 và Điều 8 (31/12/2025) · Luật số 66/2025/QH15, Điều 6 và Điều 9
Bán hàng cho công ty thương mại có quan hệ công ty mẹ, công ty con hoặc quan hệ liên kết với giá thấp để giảm thuế là lỗi dễ bị truy thu. Theo điểm đ khoản 1 Điều 5 Nghị định 360/2025/NĐ-CP, giá làm căn cứ tính thuế trong trường hợp này không được thấp hơn 7% so với giá bình quân mà các công ty thương mại đó bán ra.
Nhập nhiều mặt hàng có thuế suất khác nhau mà không tách riêng được giá tính thuế thì phải nộp theo mức thuế suất cao nhất đang kinh doanh.
Khai và nộp thuế TTĐB hàng nhập khẩu theo trình tự nào?
Thuế TTĐB ở khâu nhập khẩu được khai ngay trên tờ khai hải quan và nộp cùng thuế nhập khẩu, thuế GTGT trước khi thông quan. Sau đó nhà nhập khẩu kê khai thuế khi bán ra với cơ quan thuế quản lý trực tiếp và khấu trừ số đã nộp. Riêng rượu, thuốc lá còn cần giấy phép kinh doanh trước khi nhập.
- Xác định hàng có thuộc diện chịu thuế không. Đối chiếu độ cồn, công suất BTU, hàm lượng đường, dung tích xi lanh với tài liệu kỹ thuật và nhãn của nhà sản xuất.
- Xác định mã HS và thuế suất thuế nhập khẩu. Xin giấy chứng nhận xuất xứ nếu muốn hưởng thuế suất ưu đãi.
- Kiểm tra điều kiện kinh doanh. Nhập khẩu rượu phải có Giấy phép phân phối rượu theo Nghị định 105/2017/NĐ-CP đã sửa đổi. Đồ uống cần công bố sản phẩm. Điều hòa cần hợp quy và nhãn năng lượng.
- Khai tờ khai hải quan. Khai thuế suất và số thuế TTĐB cùng lúc với thuế nhập khẩu, thuế GTGT. Thuế tính theo ngày đăng ký tờ khai.
- Nộp thuế trước khi thông quan hoặc giải phóng hàng. Nếu có bảo lãnh của tổ chức tín dụng thì được thông quan trước, thời hạn bảo lãnh tối đa 30 ngày kể từ ngày đăng ký tờ khai và phải trả tiền chậm nộp. Doanh nghiệp ưu tiên được nộp chậm nhất vào ngày 10 của tháng kế tiếp (Điều 9 Luật Thuế xuất khẩu, thuế nhập khẩu).
- Lưu chứng từ nộp thuế theo từng tờ khai. Đây là căn cứ để khấu trừ khi bán hàng.
- Kê khai khi bán ra. Lập hóa đơn, kê khai với cơ quan thuế quản lý trực tiếp và khấu trừ số đã nộp ở khâu nhập khẩu. Từ 01/7/2026, thủ tục khai thuế theo Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP; hãy xác nhận kỳ khai thuế với cơ quan thuế.
Khai sai có giá của nó. Theo Điều 10 Nghị định 169/2026/NĐ-CP, có hiệu lực từ 01/7/2026, khai sai thuế suất hoặc mức thuế làm thiếu số thuế phải nộp bị phạt 10% số thuế thiếu nếu người khai tự phát hiện và khai bổ sung, 20% nếu cơ quan hải quan phát hiện.
Quy định cũng đang được siết ở chiều xuất khẩu. Thông tư 136/2026/TT-BTC, hiệu lực từ 15/9/2026, yêu cầu hàng chịu thuế TTĐB mua để xuất khẩu nhưng lại bán trong nước thì phải kê khai, nộp thuế khi bán. Cục Hải quan đã yêu cầu các chi cục hải quan khu vực triển khai thống nhất quy định này.
Nguồn: Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13, Điều 9 · Nghị định 105/2017/NĐ-CP về kinh doanh rượu (VCCI) · Nghị định 169/2026/NĐ-CP (15/05/2026) · Crowe Vietnam, Nghị định 252/2026/NĐ-CP (30/06/2026) · Tạp chí Kinh tế - Tài chính (15/09/2026) · Tạp chí Kinh tế - Tài chính (17/09/2026)
Với nước giải khát, hãy xin nhà cung cấp bảng thành phần dinh dưỡng có ghi đường tổng số trên 100 ml trước khi ký hợp đồng cho năm 2027. Từ 01/01/2026, Thông tư 29/2023/TT-BYT đã buộc nhãn thực phẩm nhập khẩu ghi thành phần dinh dưỡng, và nước giải khát phải ghi thêm đường tổng số. Con số trên nhãn chính là căn cứ tính thuế: 5,0 g/100 ml thì chưa chịu thuế, 5,1 g thì có.
Nguồn: Báo Chính phủ, Thông tư 29/2023/TT-BYT (05/01/2024) · TCVN 12828:2019 về nước giải khát
Lộ trình tăng thuế 2027–2031 ảnh hưởng gì tới giá nhập hàng?
Từ 01/01/2027, thuế suất rượu và bia tăng thêm 5 điểm phần trăm mỗi năm cho tới năm 2031. Nước giải khát có đường bắt đầu chịu 8%, rồi 10% từ năm 2028. Thuốc lá cộng thêm thuế tuyệt đối. Nhà phân phối nên tính lại giá vốn theo từng năm và đưa lộ trình thuế vào hợp đồng với nhà cung cấp, bảng giá với đại lý.

Lấy lại lô soju trị giá 400.000.000 đồng, giữ nguyên giá nhập và thuế nhập khẩu giả định 20%:
- Năm 2026 (35%): tổng ba loại thuế 312.800.000 đồng.
- Năm 2027 (40%): thuế TTĐB 192.000.000 đồng, thuế GTGT 67.200.000 đồng, tổng 339.200.000 đồng. Tăng 26.400.000 đồng so với năm 2026.
- Năm 2031 (60%): thuế TTĐB 288.000.000 đồng, thuế GTGT 76.800.000 đồng, tổng 444.800.000 đồng. Tiền thuế lúc này cao hơn cả trị giá lô hàng.
Với nước giải khát có đường, một lô cùng trị giá và cùng thuế nhập khẩu giả định sẽ phát sinh thêm 38.400.000 đồng thuế TTĐB trong năm 2027 và 48.000.000 đồng từ năm 2028.
Những việc nên làm trước mỗi mốc 01/01:
- Lập bảng giá vốn theo từng năm, từ 2026 đến 2031, cho từng mã hàng.
- Thống nhất với nhà cung cấp và đại lý cách điều chỉnh giá khi thuế suất đổi, ghi rõ trong hợp đồng.
- Lên lịch mở tờ khai quanh mốc đầu năm, vì thuế tính theo ngày đăng ký tờ khai.
- Hỏi cơ quan thuế cách tính với hàng tồn kho nhập năm trước nhưng bán sau ngày thuế suất tăng. Với khâu bán ra, luật xác định thuế tại thời điểm chuyển giao quyền sở hữu hàng hóa.
- Cân nhắc dòng sản phẩm ít đường (không quá 5 g/100 ml) hoặc rượu dưới 20 độ khi chọn danh mục hàng.
Thuế suất và danh mục chịu thuế cũng có thể thay đổi giữa kỳ. Khoản 3 Điều 2 của luật cho phép Chính phủ trình Ủy ban Thường vụ Quốc hội sửa đổi, bổ sung đối tượng chịu thuế khi cần. Chỉ trong năm 2026 đã có hai lần điều chỉnh: thuế xăng dầu vào tháng 3 và biểu thuế xe điện vào tháng 4.
Nguồn: Luật số 66/2025/QH15, Điều 2, Điều 7 và Điều 8 · Tuổi Trẻ (14/06/2025)
Câu hỏi thường gặp về thuế TTĐB hàng nhập khẩu
Mỹ phẩm Hàn Quốc nhập khẩu có chịu thuế tiêu thụ đặc biệt không?
Không. Mỹ phẩm không có tên trong danh mục tại Điều 2 Luật số 66/2025/QH15. Lô mỹ phẩm nhập khẩu chỉ chịu thuế nhập khẩu theo mã HS và thuế giá trị gia tăng.
Điều hòa dân dụng nhập khẩu có còn chịu thuế TTĐB không?
Không, nếu công suất từ 24.000 BTU trở xuống. Từ 01/01/2026, chỉ điều hòa trên 24.000 đến 90.000 BTU mới chịu thuế 10%. Máy đã nhập trước ngày này không được tính lại số thuế đã nộp, theo Điều 10 Nghị định 360/2025/NĐ-CP.
Mang soju xách tay về Việt Nam có phải nộp thuế không?
Không, nếu nằm trong định mức hành lý miễn thuế. Mỗi người nhập cảnh từ 18 tuổi được mang 2 lít rượu dưới 20 độ, hoặc 1,5 lít rượu từ 20 độ trở lên, hoặc 3 lít bia. Phần vượt định mức phải nộp thuế, và hàng mang về để bán thì không được coi là hành lý.
Thuế TTĐB đã nộp khi nhập khẩu có được hoàn lại không?
Thông thường là không hoàn mà chỉ được khấu trừ khi bán hàng. Luật chỉ cho hoàn thuế trong vài trường hợp, như nguyên liệu nhập khẩu để sản xuất hàng xuất khẩu hoặc khi giải thể, phá sản còn thuế chưa khấu trừ hết. Phần không khấu trừ được thì tính vào chi phí.
Nước ngọt Hàn Quốc nhập năm 2026 có chịu thuế tiêu thụ đặc biệt không?
Chưa. Biểu thuế chỉ áp mức 8% từ 01/01/2027 và 10% từ 01/01/2028, với nước giải khát có đường tổng số trên 5 g/100 ml. Sản phẩm sữa, nước trái cây nguyên chất và nước khoáng không thuộc nhóm này.
Mở ra cơ hội trở thành nhà phân phối sản phẩm tiên phong toàn cầu cùng Makenov
Kết nối với nhà cung cấp, tìm kiếm cơ hội phân phối, yêu cầu báo giá, nhận hàng mẫu và trao đổi điều kiện nhập hàng — tất cả trên một nền tảng, dù bạn ở bất cứ đâu.
Xem lịch gặp mặtĐủ 5 doanh nghiệp, nhà cung cấp sang tận nơi
Hãy đăng ký gặp nhà cung cấp bạn quan tâm. Khi đủ số lượng, đại diện nhà cung cấp sẽ sang Việt Nam gặp trực tiếp 1:1.
Xem lịch gặp mặt